

In un contesto che vede il comparto di vino, birra e spirits subire i contraccolpi del calo generalizzato del consumo di alcolici a livello mondiale e il mercato del beverage ripensarsi alla luce del crescente apprezzamento nei confronti delle bevande funzionali e no-low alcol espresso soprattutto dalle nuove generazioni, in Italia il trend del ready-lo-drink (Rtd) rappresenta un segmento in espansione. Tra grandi gruppi e piccoli produttori emerge quindi una corsa italiana al cocktail in lattina e bottiglia, non necessariamente alcolici.
Rtd: la stella nascente nel mondo del beverage
In un mercato generalmente in crisi e costretto ad affrontare una profonda trasformazione e un riequilibrio competitivo per adeguarsi alla nuova cultura del bere plasmata sulle preferenze, i gusti e le abitudini di consumo delle nuove generazioni (soprattutto Millennials e Generazione Z), i cocktail già miscelati e pronti all’uso rappresentano una categoria in espansione che sta registrando performance nettamente migliori rispetto al comparto degli spirits. Secondo il report della Wine and Spirit Trade Association (Wsta) si tratta di una crescita a doppia cifra che, solo nella distribuzione in UK è in crescita del +12% a volume e +17% a valore su base annua, per un giro d’affari di 704 milioni di sterline (circa 814 milioni di euro) nell’off-trade. Negli USA la crescita è del 14% nel 2025. Il fenomeno è strutturale e internazionale, e dunque non esclude l’Italia, dove tuttavia questa dinamica sta prendendo piede su scala più contenuta. Secondo i dati rilevati da Circana tra aprile 2024 e aprile 2025, nella grande distribuzione il segmento vale quasi 26 milioni di euro (+13,4%), per quasi 14 milioni di pezzi, ovvero +10%. Secondo IWSR – Drinks Market Analysis 2026 attualmente i ready-to-drink sono presenti nel 3,5% delle occasioni di consumo di alcol nei dieci mercati principali (una percentuale che è più che triplicata negli ultimi 10 anni, considerando che nel 2014 era dell’1,1%) e restano l’unica grande categoria alcolica prevista in crescita nel 2026.
Le ragioni del successo
Comodità, porzioni e prezzo sono i tre elementi da cui dipende il vantaggio competitivo dei pre-miscelati. I cocktail in lattina e Rtd sono infatti facili da trasportare, permettono un più semplice controllo delle porzioni e si adattano bene a varie occasioni come eventi e festival.
A queste caratteristiche si aggiunge anche il fattore economico: queste referenze pronte all’uso costano meno di un calice di vino o di un cocktail realizzato live al bancone.Tutti elementi che li rendono particolarmente adatti alle nuove generazioni che, secondo un’analisi del Financial Times, bevono meno e in modo più selettivo, tendendo a ridurre le occasioni di consumo e facendo attenzione allo scontrino.
I big player ripensano i loro investimenti, anche in Italia
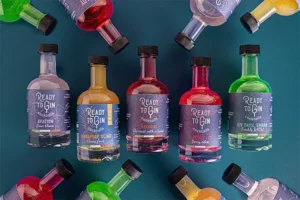
L’approccio delle aziende ai Rtd è molteplice e diversificato e non esclude il focus sui cocktail premium. Si muove in questa direzione per esempio Ready to Gin, la startup italiana che ha deciso di specializzarsi sui miscelati in bottiglia a base di gin artigianale, senza tralasciare una linea analcolica. Ma lo stesso ha fatto anche un brand importante come La Maison & Velier che ha voluto porsi nel ruolo di ambassador di qualità anche nel comparto del premiscelato (puntando su rum unici) e sottolineare il ruolo virtuoso della connessione tra bar industry e spirts industry quale fattore democratico per dare la possibilità a tutti i consumatori di provare referenze che altrimenti non avrebbero potuto permettersi nella versione in bottiglia.
Tra coloro che hanno deciso di puntare su questo comparto emergente, adeguandosi alle dinamiche espresse dal mercato per mantenere un vantaggio competitivo c’è anche il gruppo agroalimentare NewPrinces che ha investito circa 100 mln di euro per acquisire l’ex stabilimento Diageo di Santa Vittoria d’Alba, nel Cuneese, rinominandolo Princes Ready to Drink e dando vita alla più grande piattaforma produttiva di bevande (alcoliche e analcoliche) in Italia, integrando la produzione di Rtd con il segmento drinks. L’obiettivo è stato quello di incrementare la capacità produttiva al servizio dei consumatori lanciando anche nuovi prodotti a marchio proprio, soprattutto energy drink, Rtd e prodotti no-low alcol. Il segmento beverage del gruppo raggiunge così un fatturato intorno ai 500 mln e la parte Rtd vale circa 150 milioni: valori già oltre la “nicchia” e destinati a crescere ancora.
I Rdt non sono invece una novità per Caffo 1915, che ha individuato in questo segmento una nicchia di mercato interessante già intorno al Duemila quando ha lanciato la bibita Capo’s drink a base di Vecchio Amaro del Capo. Dopo un rallentamento in attesa che i tempi fossero maturi, oggi l’azienda è tornata a investire in questo tipo di produzione lanciando il Capo Arrabbiato – Spritz e il Capo Tonic, venduti soprattutto in Italia. L’acquisizione di Cinzano ha inoltre permesso al gruppo di fare propria un’altra referenza Rtd: il Cinzano Bitter Soda, una sorta di americano ereditato dagli anni Sessanta, a base vino, mix tra vermouth e bitter rosso, venduto principalmente in Spagna. Se dunque l’azienda ha scelto di tornare a investire in questo particolare settore, tuttavia questo filone produttivo incide ancora in maniera marginale (1%) sul suo fatturato complessivo, che ancora deriva prevalentemente dagli alcolici in purezza (liquori, vermouth e spumanti).
Anche Campari ha messo a punto una strategia per inserirsi efficacemente in questa nicchia emergente di mercato, puntando sulla versione in lattina dell’Aperol Spritz e Campari Spritz, lanciati finora in Europa e USA. Secondo l’ufficio studi di Intesa Sanpaolo i risultati sono buoni e soprattutto il primo prodotto sostiene la performance all’estero, permettendo ad Aperol e Campari di crescere rispettivamente del 3,3% e del 2,3% nel primo semestre 2026.
L’approccio delle cantine
L’attenzione del mondo beverage nei confronti del ready-to-drink sembra aprire nuove prospettive incoraggianti anche per le aziende vitivinicole, sebbene la sua rilevanza sia ancora poco impattante rispetto al fatturato complessivo derivante dal vino. Alcune cantine hanno avanzato i primi esperimenti puntando sui miscelati a base di vino (anche dealcolato) in lattina e in mini-bottiglia e rivolgendosi soprattutto ai mercati esteri, all’Horeca e all’hotellerie. Altre realtà hanno invece optato per il ready-to-serve, confezionando in bag-in-box di piccolo formato e lattine da 20 cl (la dose giusta per un bicchiere), puntando su contesti come catering, feste ed eventi, dove il consumo deve essere più agile.